Preliminare con accollo: se non riesci più a pagare?
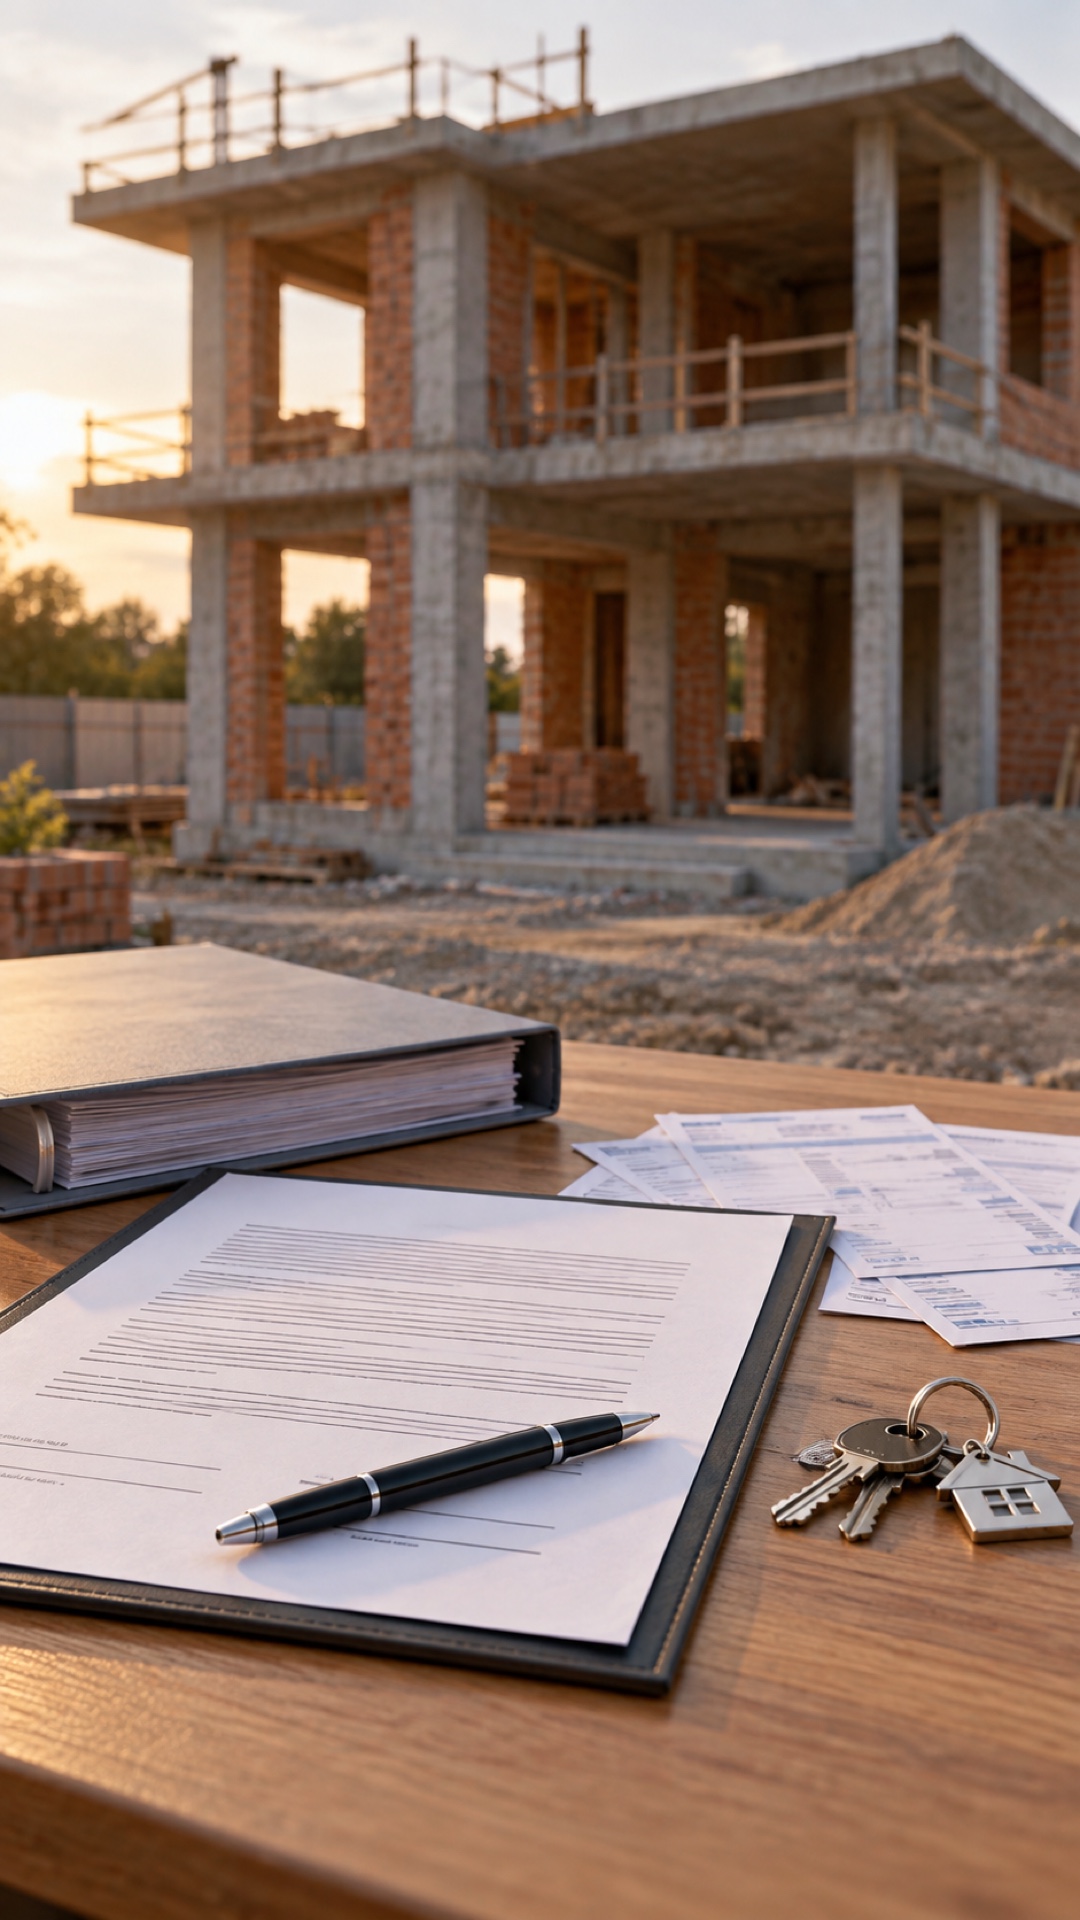
Ho comprato una casa allo stato di scheletro, cioè costituita soltanto dai pilastri, su un terreno di 900 metri quadrati. Nel compromesso il prezzo è di 185.000 euro. Ho dato al proprietario circa 80.000 euro mediante assegni; per il resto avrei dovuto ottenere un mutuo oppure accollarmi quello già esistente. Al momento del rogito il proprietario si è rifiutato di stipulare perché non ero riuscito a ottenere il mutuo e lui voleva essere liberato dalla banca prima dell’atto. Dopo una lettera del mio avvocato, il proprietario ha accettato che pagassi io il suo mutuo, come avevamo previsto nel preliminare. Ho iniziato a versare le rate, ma poi alcune circostanze mi hanno reso impossibile continuare. Ho chiesto al proprietario di parlare con la banca per sospendere il mutuo per due anni, abbassare la rata o trovare un’altra soluzione, ma non accetta nulla.
1 – Non sei ancora proprietario soltanto perché hai pagato.
Il primo punto, spesso sottovalutato, è che il contratto preliminare — comunemente chiamato compromesso — obbliga le parti a stipulare la vendita definitiva, ma di regola non trasferisce la proprietà dell’immobile.
Se il rogito non è stato firmato, la casa e il terreno sono ancora del promittente venditore. Gli 80.000 euro versati e le rate del suo mutuo pagate da te rappresentano prestazioni eseguite in vista della vendita, ma non ti rendono automaticamente proprietario né intestatario del finanziamento.
Questa situazione è rischiosa: hai anticipato una parte molto importante del prezzo senza avere ancora acquistato il bene. Prima di continuare a pagare bisogna ricostruire esattamente il titolo di ogni versamento e verificare se il preliminare sia stato trascritto nei registri immobiliari.
2 – “Pagare il mutuo del venditore” può significare cose diverse.
L’articolo 1273 del codice civile disciplina l’accollo, cioè l’accordo con il quale un terzo assume il debito di un’altra persona. Nel tuo caso bisogna distinguere almeno tre situazioni.
L’accollo può essere soltanto interno: tu e il venditore stabilite che pagherai le rate, ma la banca resta estranea all’accordo. Per la banca il debitore continua a essere il venditore.
Può esserci poi un accollo esterno cumulativo: la banca aderisce, ma il debitore originario non viene liberato e rimane obbligato insieme a te.
Infine, l’accollo può diventare liberatorio soltanto quando la banca dichiara espressamente di liberare il venditore oppure quando la liberazione costituiva una condizione espressa dell’adesione. Il venditore non può imporre da solo alla banca di cancellare la propria responsabilità.
Perciò il fatto che tu abbia materialmente pagato alcune rate non dimostra che la banca abbia accettato un accollo liberatorio. Servono il contratto di mutuo, il preliminare, l’accordo successivo e l’eventuale adesione scritta della banca.
3 – La banca non è vincolata dal vostro accordo privato.
Se il mutuo è ancora intestato al venditore, la banca tratta con il proprio debitore. Tu non puoi pretendere unilateralmente la sospensione delle rate, la riduzione dell’importo o l’allungamento del piano di ammortamento soltanto perché hai promesso al proprietario di effettuare i pagamenti.
Anche il venditore non può obbligare la banca ad accettare una rinegoziazione. Può presentare una richiesta e verificare l’esistenza di misure di sospensione o ristrutturazione applicabili, ma l’esito dipende dal contratto, dalle condizioni previste dalla legge e dalla valutazione dell’istituto.
Se tra te e il venditore era stato pattuito un preciso obbligo di collaborazione con la banca, il suo rifiuto immotivato può assumere rilievo nel rapporto contrattuale tra voi. Questo, però, non modifica direttamente il mutuo e non impedisce alla banca di agire quando le rate non vengono pagate.
4 – La mancata concessione del tuo mutuo non scioglie sempre il preliminare.
Molti acquirenti ritengono che, se la banca non concede il finanziamento, il compromesso cada automaticamente. È vero soltanto quando il contratto contiene una valida condizione sospensiva legata all’ottenimento del mutuo, formulata in modo sufficientemente preciso.
L’articolo 1353 del codice civile consente alle parti di subordinare l’efficacia del contratto a un avvenimento futuro e incerto. Se la clausola non esiste, oppure se il termine e le condizioni previste si sono già consumati, il mancato finanziamento resta normalmente un problema dell’acquirente e può tradursi in inadempimento.
Nel tuo caso, tuttavia, il venditore inizialmente si è rifiutato di stipulare perché pretendeva di essere liberato dalla banca. Bisogna stabilire se questa liberazione fosse davvero prevista dal preliminare, se fosse una condizione del rogito e se il successivo accordo sui pagamenti abbia modificato le obbligazioni originarie. Non si può attribuire l’inadempimento a una parte senza leggere entrambi i documenti.
5 – Gli 80.000 euro sono acconto o caparra?
La denominazione delle somme versate è fondamentale. Se si tratta di semplici acconti sul prezzo, il venditore non può considerarli automaticamente acquisiti per il solo fatto che il contratto non arriva al rogito. In caso di risoluzione dovranno essere fatti i conteggi restitutori, tenendo conto dell’eventuale risarcimento dovuto dalla parte inadempiente.
Se invece tutto o parte dell’importo è qualificato come caparra confirmatoria, trova applicazione l’articolo 1385 del codice civile: la parte non inadempiente può, ricorrendone i presupposti, recedere trattenendo la caparra oppure esigendone il doppio. Può anche scegliere l’adempimento o la risoluzione con il risarcimento regolato dalle norme generali.
Non basta però che sul bonifico o sull’assegno compaia una formula generica. Bisogna controllare come il preliminare qualifica le somme, quali scadenze stabilisce e quale funzione attribuisce a ciascun pagamento. Ho spiegato più diffusamente questi meccanismi in Contratto con caparra: come se ne può uscire?.
6 – Puoi chiedere il trasferimento della casa solo se sei in grado di adempiere.
Quando il venditore rifiuta senza motivo di stipulare, il promissario acquirente può valutare una domanda ai sensi dell’articolo 2932 del codice civile, per ottenere una sentenza che produca gli effetti del contratto definitivo non concluso.
Questo rimedio presuppone però che l’acquirente abbia eseguito la propria prestazione o ne faccia validamente offerta, secondo quanto richiesto dal contratto. Se non puoi pagare il saldo né assumere efficacemente il mutuo alle condizioni pattuite, ottenere il trasferimento coattivo diventa molto più difficile.
La vicenda non può quindi essere risolta limitandosi a dire che il venditore non si è presentato dal notaio. Bisogna accertare chi fosse concretamente pronto ad adempiere nel giorno fissato e quali condizioni mancassero. Un caso simile, ma non identico, è illustrato in Se il venditore non si presenta al rogito, cosa si può fare?.
7 – Se le rate non vengono pagate, l’ipoteca resta un pericolo reale.
La banca può agire verso il proprio debitore e, in presenza dei presupposti, sull’immobile ipotecato. Se il finanziamento non viene regolarizzato, il rischio finale è una procedura esecutiva sul bene che avresti dovuto acquistare.
Questo potrebbe lasciarti senza casa e con la necessità di recuperare dal venditore le somme già versate, affrontando anche il rischio della sua insolvenza. La posizione è più protetta se il preliminare è stato trascritto, ma la trascrizione non cancella un’ipoteca preesistente e occorre ricostruire l’ordine delle formalità.
È indispensabile ottenere una visura ipotecaria aggiornata e sapere:
- chi risulta proprietario;
- quali ipoteche gravano sul bene;
- quale debito residuo garantiscono;
- se esistano pignoramenti o altre formalità;
- se il preliminare sia stato trascritto e con quale grado.
Poiché si tratta di una costruzione allo stato di scheletro, vanno controllati anche titolo edilizio, conformità urbanistica, identificazione catastale, possibilità di completamento e contenuto effettivo di ciò che il venditore si era obbligato a trasferire.
8 – Le strade realistiche sono negoziare, adempiere o sciogliere il rapporto.
Non continuerei con pagamenti informali e richieste soltanto verbali. Dopo l’esame dei documenti, le alternative possono essere:
- concordare per iscritto una nuova scadenza, un prezzo residuo diverso o un piano sostenibile;
- ottenere dalla banca una risposta formale sull’accollo e sull’eventuale rinegoziazione;
- trovare, con il consenso necessario, un finanziamento sostitutivo o un diverso acquirente;
- chiedere l’adempimento se sei ancora in grado di eseguire la tua prestazione e il venditore è inadempiente;
- chiedere la risoluzione, le restituzioni e l’eventuale risarcimento se l’inadempimento è imputabile al venditore;
- negoziare uno scioglimento consensuale che disciplini con precisione restituzione delle somme, rate già pagate, possesso del bene, lavori eseguiti e spese.
Se invece l’inadempimento viene attribuito a te, il venditore potrà far valere i rimedi previsti dal contratto e dalla legge. Per questo una lettera generica alla banca o al proprietario non basta: occorre scegliere una posizione giuridica coerente e sostenerla con i documenti.
9 – Il tempo trascorso rende urgente ricostruire la vicenda.
La domanda risale al 2019. Se il rapporto non è mai stato formalmente chiuso, oggi bisogna verificare prescrizione, eventuali atti interruttivi, possesso dell’immobile, pagamenti effettuati e stato del mutuo. Il semplice silenzio non conserva indefinitamente ogni diritto.
Prepara in ordine cronologico:
- preliminare e ricevute di registrazione o trascrizione;
- assegni, quietanze ed estratti conto relativi agli 80.000 euro;
- contratto di mutuo e piano di ammortamento;
- accordo successivo sull’accollo o sul pagamento delle rate;
- ricevute delle rate pagate da te;
- lettere scambiate tra i legali e comunicazioni con la banca;
- convocazione per il rogito, verbale notarile ed eventuali dichiarazioni di rifiuto;
- visure catastali e ipotecarie aggiornate;
- documentazione edilizia e prove degli eventuali lavori eseguiti.
Solo dopo si potrà stabilire se convenga ancora cercare il trasferimento oppure puntare allo scioglimento del contratto e al recupero delle somme.
10 – Fai mettere in sicurezza gli 80.000 euro già versati.
La priorità non è ottenere informalmente una rata più bassa, ma evitare che immobile, ipoteca e somme anticipate seguano tre strade diverse. Per esaminare preliminare, accordo di accollo, mutuo e visure, chiama lo studio al numero 059 761926 e concorda con me un primo incontro, che può svolgersi anche a distanza.
Segui avvocati dal volto umano anche su Facebook: troverai altri contenuti utili per affrontare con metodo i problemi legali legati alla casa.
Ti sei trovato in una situazione simile con un preliminare e un mutuo ancora intestato al venditore? Racconta nei commenti come è stato regolato l’accollo, evitando dati personali: leggerò e risponderò volentieri.
Ti è piaciuto questo post? Iscriviti al blog.
Riceverai una mail a cui dovrai dare conferma per completare la tua iscrizione.
L’iscrizione è completamente gratuita e potrai cancellarla in qualsiasi momento.