Casa sul terreno del coniuge: chi paga perde tutto?
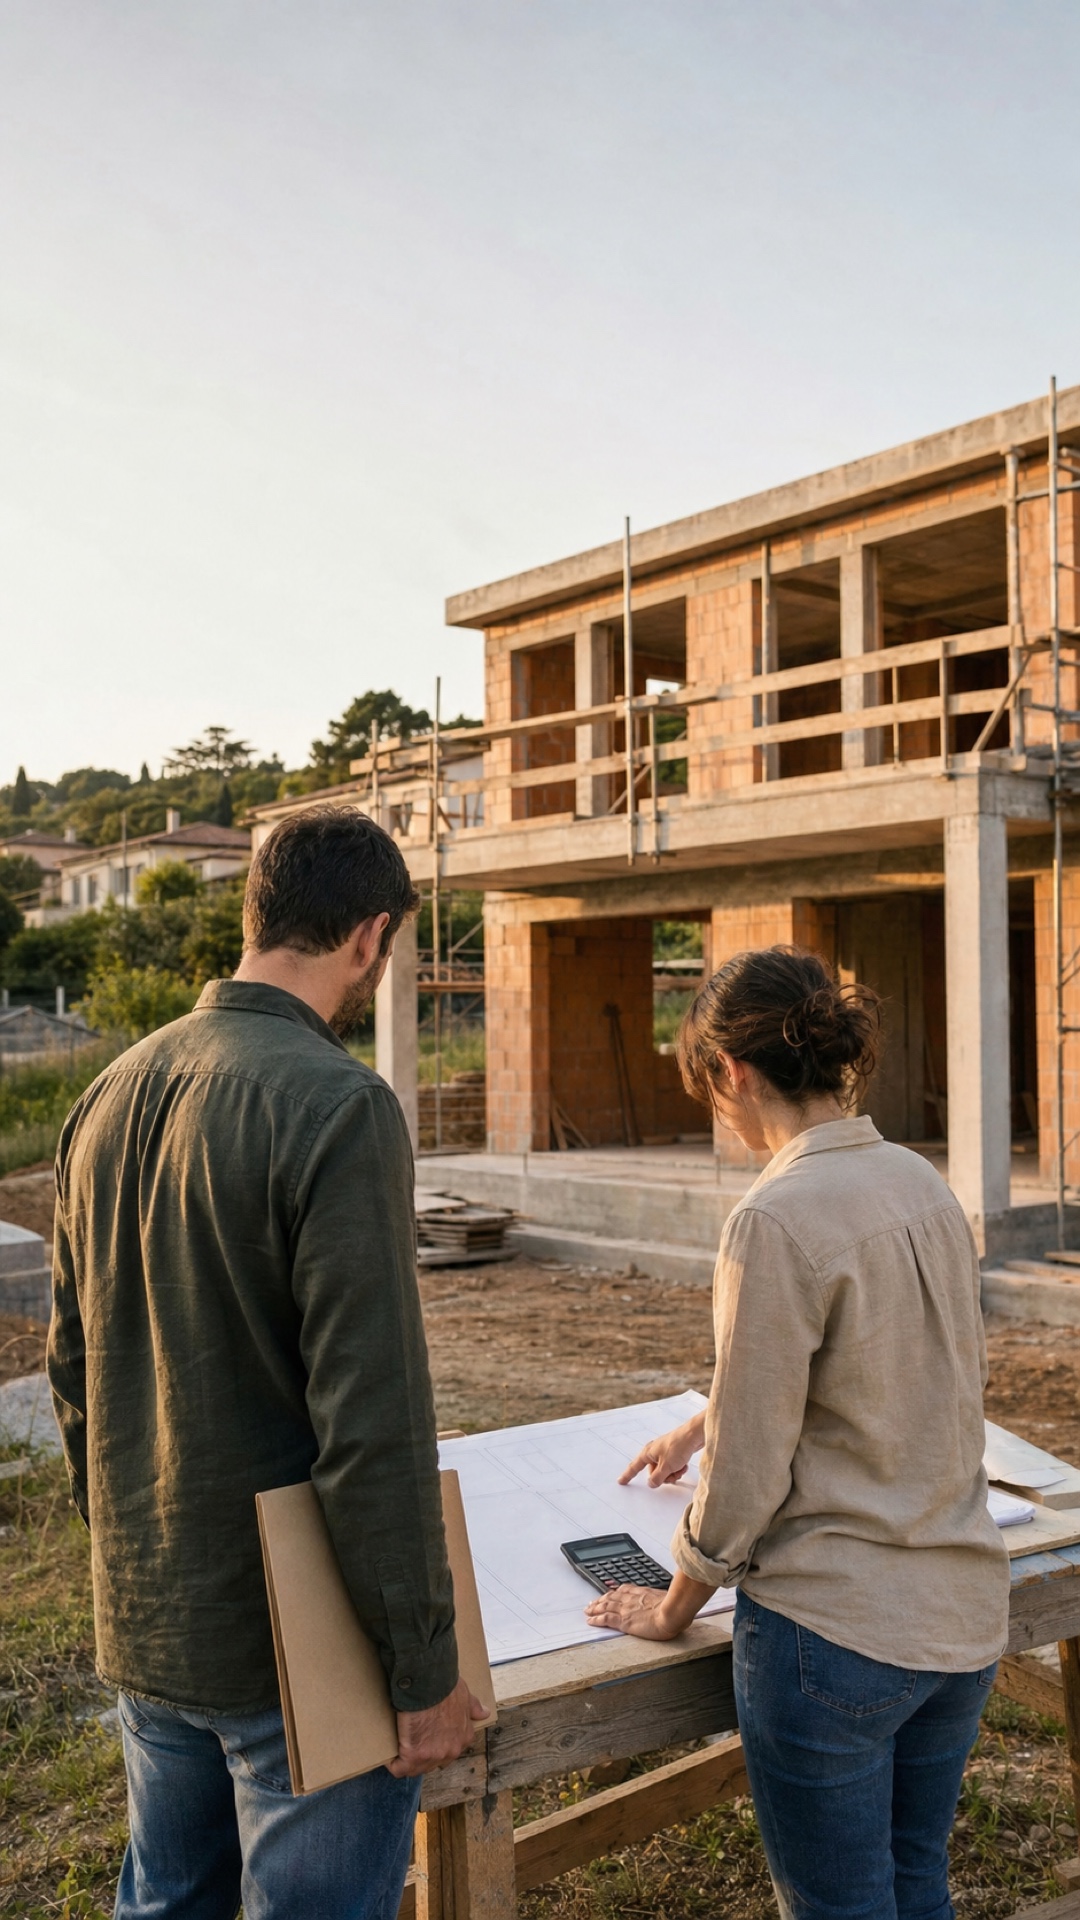
Tu e il tuo coniuge costruite la casa familiare su un terreno che appartiene soltanto a lui. Tu paghi progettista, impresa, materiali o rate del finanziamento, magari per anni. Se il matrimonio finisce, diventi proprietario di metà della casa? Puoi almeno recuperare quanto hai versato?
La prima risposta è normalmente no: per il principio di accessione, la costruzione appartiene al proprietario del terreno. La comunione legale tra coniugi non basta a trasformarla in un bene comune.
La seconda risposta è più complessa. Non è vero che qualsiasi somma sia sempre perduta, ma il rimborso non è automatico. Devi dimostrare di avere sostenuto personalmente le spese e superare l’obiezione secondo cui quei pagamenti erano l’adempimento del normale dovere di contribuire ai bisogni della famiglia.
L’ordinanza della Cassazione n. 22862 del 7 luglio 2026 mostra quanto sia pericoloso costruire prima e chiarire la proprietà dopo.
1) Il caso deciso dalla Cassazione.
Due coniugi, sposati in regime di comunione legale, avevano realizzato la casa familiare su un terreno donato dal padre alla sola moglie. Dopo la separazione, il marito aveva chiesto alla moglie 75.000 euro, pari a suo dire alla metà del costo o del valore della costruzione.
Sosteneva di avere pagato interamente i lavori con il proprio reddito da lavoro dipendente, mentre la moglie, casalinga, non avrebbe avuto entrate. La moglie contestava questa versione: affermava di avere costruito in economia e di avere ricevuto aiuto dai propri familiari.
Il Tribunale aveva respinto la domanda. La Corte d’appello aveva confermato e la Cassazione ha rigettato il ricorso.
Per i giudici risultavano decisivi due elementi:
- il marito non aveva provato di essere stato l’unico finanziatore, perché molti pagamenti provenivano da un conto cointestato;
- l’eventuale contributo da lui sostenuto era stato ricondotto ai doveri di solidarietà e contribuzione familiare, non a un credito verso la moglie.
La Cassazione non ha quindi stabilito che ogni spesa sostenuta sulla casa dell’altro coniuge sia irrimediabilmente perduta. Ha confermato il rigetto in un caso nel quale la prova del credito era insufficiente e i giudici di merito avevano qualificato l’apporto come contribuzione ai bisogni della famiglia.
2) La casa appartiene a chi possiede il terreno.
L’articolo 934 del codice civile stabilisce il principio dell’accessione: le costruzioni esistenti sopra o sotto il suolo appartengono al proprietario del suolo, salvo che risulti diversamente da un titolo o dalla legge.
La proprietà del fabbricato si acquista automaticamente nel momento in cui viene incorporato al terreno. Non conta soltanto chi abbia ordinato i lavori, firmato i bonifici o scelto il progetto.
Se il terreno appartiene esclusivamente a tua moglie, anche la casa costruita su quel terreno diventa normalmente sua. Se appartiene esclusivamente a tuo marito, vale il contrario.
L’accessione riguarda la titolarità reale del bene. Il denaro impiegato per costruire pone invece una questione obbligatoria: potresti avere un credito, ma non per questo una quota della casa.
3) La comunione legale non rende comune la costruzione.
Molte persone pensano che qualsiasi bene creato durante il matrimonio cada automaticamente in comunione. Non è così.
La comunione legale comprende gli acquisti compiuti durante il matrimonio secondo l’articolo 177 del codice civile. L’accessione, però, è un acquisto originario che opera direttamente in favore di chi è già proprietario del suolo.
Le Sezioni Unite della Cassazione lo avevano chiarito già con la sentenza n. 651 del 27 gennaio 1996: la costruzione realizzata da entrambi i coniugi sul terreno personale di uno soltanto resta proprietà esclusiva di quest’ultimo.
Il matrimonio e la comunione legale non correggono quindi, da soli, una scelta iniziale squilibrata nella titolarità del terreno.
4) Se il terreno è donato o ereditato.
I beni ricevuti per donazione o successione sono normalmente personali e non entrano nella comunione legale, salvo che nell’atto di liberalità o nel testamento sia indicato diversamente. Lo prevede l’articolo 179 del codice civile.
Nel caso del 2026, il terreno era stato donato dal padre alla sola figlia. Proprio perché il fondo era personale, anche la costruzione vi si era unita come bene esclusivo della moglie.
Non cambia il risultato il fatto che la casa sia destinata alla famiglia, che entrambi abbiano seguito il cantiere o che i permessi edilizi menzionino uno dei coniugi. Proprietà, intestazione catastale, titolo edilizio e destinazione ad abitazione familiare sono piani differenti.
Prima di investire devi controllare il titolo di provenienza del terreno, non fermarti alla visura catastale. Servono l’atto notarile, le note di trascrizione e una verifica completa dei diritti reali esistenti.
5) Proprietà e rimborso sono domande diverse.
Se hai contribuito alla costruzione, non diventi automaticamente comproprietario; potresti però chiedere la restituzione delle somme effettivamente sostenute.
La giurisprudenza riconosce in astratto questa possibilità. La sentenza della Cassazione n. 20793 del 23 luglio 2025 ha ribadito che al coniuge non proprietario, se prova di avere contribuito economicamente alla costruzione, può spettare il diritto di ripetere le somme versate. Il principio è riportato nella rassegna ufficiale della Cassazione.
L’ordinanza n. 22862/2026 non consente però di trasformare quel principio in un rimborso automatico. Devi risolvere almeno tre problemi:
- provare che il denaro proveniva davvero da te;
- dimostrare l’ammontare preciso delle spese;
- chiarire che l’esborso non era soltanto il tuo modo di contribuire ai bisogni familiari.
Il giudice non guarda alla sola contabilità. Deve qualificare la ragione giuridica per cui hai pagato.
6) Il dovere di contribuire ai bisogni della famiglia.
L’articolo 143 del codice civile obbliga entrambi i coniugi a contribuire ai bisogni della famiglia in relazione alle proprie sostanze e alla propria capacità di lavoro professionale o casalingo.
Se un coniuge guadagna di più e sostiene una quota maggiore delle spese familiari, non nasce automaticamente un credito verso l’altro. Il sistema non pretende che ogni esborso sia diviso aritmeticamente a metà; richiede una contribuzione proporzionata alle risorse e alle capacità di ciascuno.
La realizzazione o il miglioramento della casa nella quale la famiglia vive può rientrare in questo dovere. Il pagamento ha allora una causa giuridica: soddisfare il bisogno abitativo comune. Non è un indebito da restituire alla fine del rapporto.
Conta anche il vantaggio goduto nel tempo. Se la famiglia ha abitato gratuitamente per molti anni nell’immobile messo a disposizione dal coniuge proprietario, questo elemento può rafforzare la lettura solidaristica delle spese affrontate per renderlo adatto alla vita comune.
7) Non ogni investimento è necessariamente contribuzione familiare.
Il dovere dell’articolo 143 non è senza limiti. Una cosa è pagare lavori proporzionati al reddito e alle normali esigenze abitative della famiglia; altra cosa è trasferire un patrimonio enorme al coniuge proprietario, sostenendo costi palesemente eccedenti le proprie possibilità e i bisogni comuni.
Per distinguere le due situazioni possono contare:
- redditi e patrimoni di entrambi al momento dei pagamenti;
- valore complessivo dell’opera;
- durata del matrimonio e dell’utilizzo familiare della casa;
- esistenza di figli e necessità abitative concrete;
- provenienza delle somme;
- eventuali accordi scritti;
- causali indicate nei bonifici;
- intenzione liberale oppure promessa di restituzione;
- vantaggio patrimoniale rimasto al proprietario dopo la crisi.
La linea di confine dipende dal caso concreto. Proprio per questo è sbagliato affidare centinaia di migliaia di euro a intese verbali come «tanto la casa è di tutti e due».
8) Il conto cointestato non dimostra che hai pagato tu.
Nella vicenda del 2026, molti pagamenti provenivano da un conto corrente intestato a entrambi. Il marito sosteneva che il denaro fosse formato dal proprio stipendio, ma non era riuscito a superare la ricostruzione accolta dai giudici di merito.
La cointestazione fa presumere, nei rapporti interni, quote uguali delle somme depositate, salvo prova contraria. Questa prova è possibile, ma richiede una ricostruzione analitica di versamenti, redditi, prelievi e destinazione del denaro.
Non basta mostrare che il bonifico all’impresa partiva dal conto comune. Devi ricostruire:
- chi alimentava il conto;
- con quali importi e in quali date;
- quali altre entrate vi confluivano;
- quali spese familiari venivano pagate dallo stesso rapporto;
- se esistevano trasferimenti tra conti personali e conto comune;
- quale pagamento corrispondeva a ogni fattura del cantiere.
Più il denaro viene mescolato per anni, più diventa difficile attribuire una singola spesa a uno dei coniugi.
9) Essere casalingo non significa non contribuire.
Nel caso esaminato, il marito aveva valorizzato il proprio reddito e sottolineato che la moglie era casalinga. Questo argomento, isolatamente, è debole.
L’articolo 143 attribuisce rilevanza espressa anche al lavoro casalingo. Cura dei figli, gestione della casa, organizzazione familiare e sostegno all’attività dell’altro coniuge sono forme di contribuzione, anche se non producono un bonifico visibile nell’estratto conto.
Non puoi quindi dedurre che chi ha percepito lo stipendio abbia finanziato da solo l’intera vita familiare. Il reddito monetario è soltanto una parte dell’equilibrio economico del matrimonio.
Allo stesso tempo, il riconoscimento del lavoro domestico non prova automaticamente chi abbia pagato materiali e impresa. Il giudice deve valutare entrambe le dimensioni senza cancellare né il contributo non monetario né l’onere di provare le somme richieste in restituzione.
10) Mutuo e costruzione non sono sempre la stessa questione.
Può accadere che entrambi i coniugi firmino un mutuo destinato alla casa costruita sul terreno di uno solo. La banca può pretendere le rate da entrambi secondo il contratto, ma questo non rende necessariamente entrambi proprietari dell’immobile.
Devi distinguere:
- chi è proprietario del terreno e della costruzione;
- chi è debitore verso la banca;
- chi ha concretamente pagato le rate;
- quale accordo interno esiste tra i coniugi;
- se i pagamenti erano contribuzione familiare o anticipazioni da restituire.
Essere coobbligato nel mutuo senza avere una quota della casa è una posizione molto rischiosa. La separazione non libera automaticamente dal finanziamento: serve il consenso della banca per l’accollo liberatorio o un’altra modifica del contratto.
Avevo già affrontato il problema nel post sul rimborso delle rate del mutuo pagate per il coniuge, ricordando che le pretese patrimoniali non coincidono con le domande tipiche della separazione.
11) Costruzione, ristrutturazione e semplici spese vanno separate.
Non tutte le uscite per la casa hanno la stessa natura.
Devi distinguere almeno tra:
- costruzione originaria del fabbricato;
- ampliamenti che aumentano superficie e valore;
- ristrutturazioni straordinarie;
- manutenzione necessaria;
- arredi ed elettrodomestici;
- utenze e costi ordinari di vita.
L’accessione decide la proprietà delle opere incorporate al suolo. Un mobile, invece, resta un bene distinto. Le utenze consumate durante la convivenza sono normalmente spese familiari; un ampliamento molto costoso può richiedere una valutazione diversa.
Anche le indennità previste per il possessore che migliora un bene altrui non si applicano automaticamente al coniuge. Chi abita nella casa familiare con il consenso del proprietario non è per questo un possessore autonomo contrapposto a lui; la sua relazione con l’immobile deriva dal rapporto familiare.
12) La consulenza tecnica non sostituisce le prove.
Il marito aveva chiesto una consulenza tecnica per quantificare il valore dei lavori. La richiesta non è stata accolta perché una CTU non può essere utilizzata per cercare il fatto costitutivo del credito che la parte avrebbe dovuto prima provare.
Un tecnico può stimare il valore attuale della casa, misurare opere e ricostruire costi compatibili. Non può però sapere chi abbia pagato una fattura, se il denaro fosse personale, se esistesse un prestito o se l’esborso fosse contribuzione familiare.
La prova deve partire da documenti come:
- contratti con progettisti e imprese;
- preventivi e stati di avanzamento;
- fatture intestate correttamente;
- bonifici e assegni tracciabili;
- estratti conto completi;
- documentazione dei finanziamenti;
- messaggi e accordi sulla restituzione;
- atti notarili relativi a terreno e diritti reali;
- dichiarazioni fiscali e prove dei redditi dell’epoca.
Una stima del valore finale non coincide con la prova di quanto hai effettivamente speso. Inoltre, un aumento di valore di 100.000 euro non dimostra che tu abbia versato 100.000 euro.
13) Come tutelarti prima di costruire.
La soluzione migliore è regolare proprietà e denaro prima dell’apertura del cantiere.
Con l’assistenza di notaio, avvocato e commercialista puoi valutare:
- trasferimento di una quota del terreno al coniuge che finanzierà l’opera;
- acquisto congiunto del terreno prima della costruzione;
- costituzione di un diritto di superficie con atto notarile;
- contratto di finanziamento o mutuo tra coniugi con importo e restituzione definiti;
- riconoscimento scritto del debito per le somme anticipate;
- accordo dettagliato su costi, quote e provenienza dei fondi;
- conti separati e pagamenti direttamente riconducibili a ciascuno;
- garanzie per il caso di separazione, vendita o morte.
Un semplice foglio privato non può trasferire una quota immobiliare né costituire validamente ogni diritto reale. Per gli atti che incidono sulla proprietà serve la forma prevista dalla legge e normalmente l’intervento notarile.
La soluzione deve considerare anche imposte, successione, creditori, agevolazioni prima casa, urbanistica e rapporto con la banca. Non esiste una formula uguale per tutte le coppie.
14) Se hai già pagato, che cosa devi fare.
Non aspettare la separazione per iniziare la ricostruzione. Recupera subito titolo del terreno, pratiche edilizie, contratti, fatture ed estratti conto.
Prepara una tabella con:
- data del pagamento;
- beneficiario;
- importo;
- conto di provenienza;
- causale;
- fattura o lavoro collegato;
- fonte del denaro;
- eventuale accordo sulla restituzione.
Se mancano documenti, chiedine copia a banca, professionisti e imprese prima che scadano i tempi di conservazione. Non alterare le causali e non costruire dichiarazioni retroattive non veritiere.
Poi fai valutare la possibile qualificazione giuridica: rimborso di somme provate, restituzione di un prestito, regolazione della comunione, indebito, arricchimento senza causa o liberalità. Sono azioni diverse, con presupposti, prove e termini differenti.
15) La domanda patrimoniale può richiedere un giudizio autonomo.
La causa di separazione regola stato personale, figli, mantenimento e assegnazione della casa familiare. Non è sempre la sede nella quale definire ogni credito, proprietà o divisione tra coniugi.
Una pretesa restitutoria per i costi di costruzione può richiedere una domanda autonoma, formulata con il rito e davanti al giudice competenti. Se sbagli sede, domanda o causa giuridica, rischi di perdere tempo e di incontrare decadenze o prescrizioni.
Se esistono margini di accordo, le questioni patrimoniali possono essere coordinate con la crisi familiare. La guida sulla separazione, il divorzio e la modifica delle condizioni in house spiega come una soluzione consensuale possa regolare anche diversi aspetti economici, nei limiti consentiti dalla legge.
16) E se siete conviventi ma non sposati?
Per i conviventi non opera il dovere coniugale dell’articolo 143, ma ciò non significa che ogni pagamento sia rimborsabile. Le prestazioni spontaneamente eseguite durante una convivenza possono costituire adempimento di doveri morali e sociali quando sono proporzionate alle circostanze.
Se invece un convivente finanzia in modo rilevante la costruzione sul terreno esclusivo dell’altro, oltre i limiti della normale collaborazione, può essere valutata un’azione di arricchimento senza causa ai sensi dell’articolo 2041 del codice civile. È un rimedio sussidiario e richiede prova dell’arricchimento dell’uno, dell’impoverimento dell’altro, del collegamento tra i due e dell’assenza di una diversa causa giustificativa.
Anche per i conviventi resta ferma l’accessione: la casa incorporata al terreno appartiene al proprietario del suolo, salvo un titolo idoneo che disponga diversamente.
17) Tre esempi pratici.
Primo esempio. Il terreno è stato donato alla moglie. I coniugi costruiscono una casa modesta, pagata dal conto comune, e vi abitano con i figli per vent’anni. Il marito non conserva documenti che dimostrino versamenti personali. La casa è della moglie e una domanda di rimborso del marito incontra ostacoli molto seri.
Secondo esempio. Il marito versa dal proprio conto personale 180.000 euro per edificare sul terreno della moglie. Prima dei lavori sottoscrivono un contratto chiaro di finanziamento, con importo, causali e restituzione; ogni pagamento è tracciato. La casa resta della moglie, ma la prova del credito del marito è molto più solida.
Terzo esempio. Due conviventi costruiscono sul terreno di uno solo senza accordi. L’altro paga una parte eccezionale del costo e conserva fatture e bonifici. Non acquista metà della casa, ma può far valutare un credito o un’azione di arricchimento, distinguendo l’investimento dalle normali spese della convivenza.
18) Gli errori da evitare.
Non devi:
- credere che il matrimonio renda comune qualsiasi costruzione;
- investire somme importanti basandoti su promesse verbali;
- firmare un mutuo senza verificare la proprietà della casa;
- pagare tutto da un conto cointestato e pensare che la provenienza resti evidente;
- confondere valore della casa e importo effettivamente versato;
- aspettare anni prima di recuperare fatture ed estratti conto;
- affidarti a una CTU per colmare la mancanza di documenti;
- chiedere automaticamente metà dell’immobile quando potresti avere soltanto un credito;
- iniziare una causa senza avere chiarito titolo, prova e prescrizione.
La regola pratica è semplice: prima si definisce chi sarà proprietario e con quale titolo; poi si decide chi paga e che cosa accadrà a quelle somme se il progetto familiare finisce.
19) Passa all’azione.
Per il tuo appuntamento con me, chiama il numero 059 761926 e concorda il tuo primo incontro, anche a distanza.
Iscriviti al canale YouTube “avvocati dal volto umano” per diventare immortale
Ti è piaciuto questo post? Iscriviti al blog.
Riceverai una mail a cui dovrai dare conferma per completare la tua iscrizione.
L’iscrizione è completamente gratuita e potrai cancellarla in qualsiasi momento.