Bambina si fa male nel cortile: chi risponde?
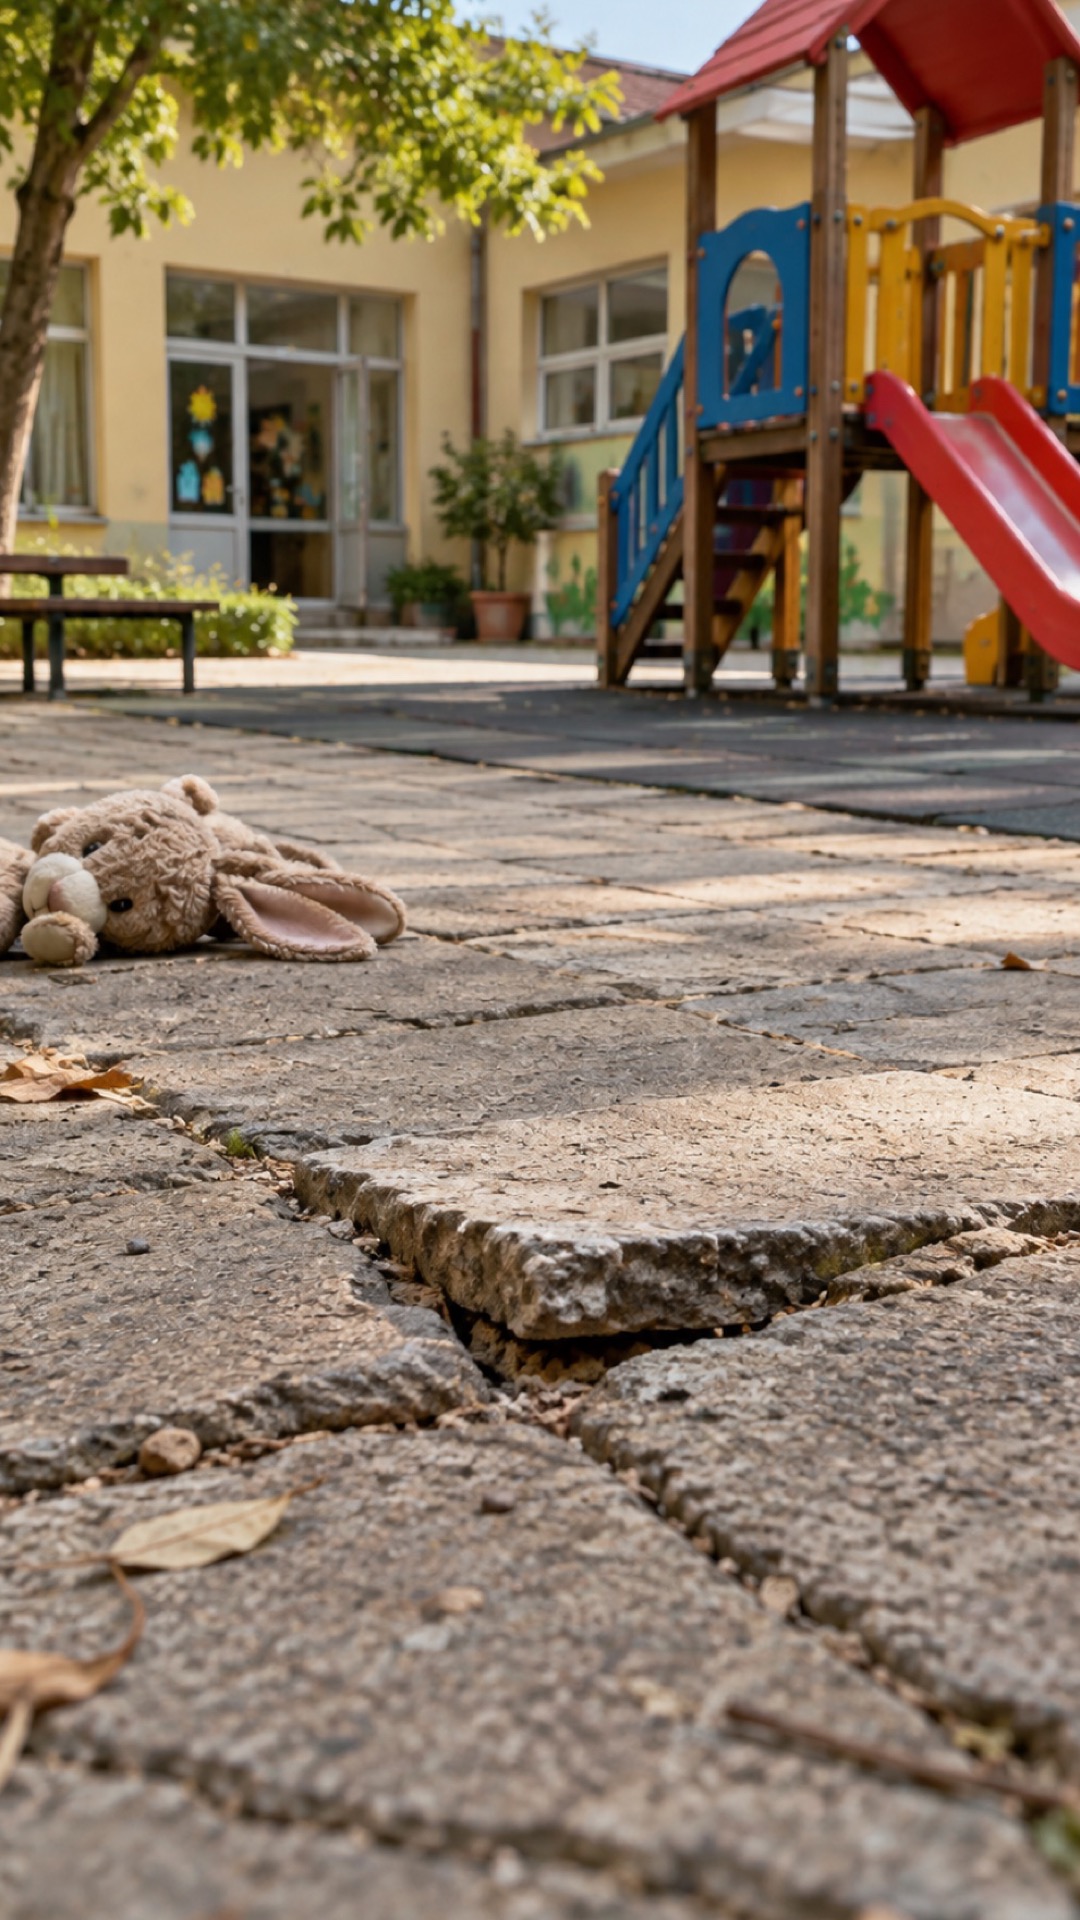
La scuola materna frequentata da mia figlia di cinque anni ha un giardino con alcuni giochi non in perfette condizioni: il pavimento è dissestato e alcuni giochi sono vecchi, anche se funzionanti. Quando i bambini vengono ripresi dai genitori, c’è l’abitudine di lasciarli giocare nel giardino per qualche minuto. Mia moglie, dopo aver preso nostra figlia, si è fermata con lei mentre giocava con altri bambini nel cortile della scuola. La bambina è caduta, si è fratturata una gamba ed è stata operata d’urgenza. Come dobbiamo comportarci? Le maestre erano presenti, ma c’erano anche i genitori e tutto è accaduto all’interno della scuola. È possibile chiedere il rimborso delle spese all’assicurazione della scuola? La scuola è obbligata ad avere un’assicurazione?
1 – Il punto decisivo è capire chi vigilava sulla bambina.
Quando un bambino è ancora affidato alla scuola, l’istituto ha un preciso obbligo di vigilanza. Se invece è già stato riconsegnato al genitore, quell’affidamento normalmente termina e la sorveglianza torna al padre o alla madre.
Perciò la semplice presenza delle maestre nel cortile non basta, da sola, a rendere responsabile la scuola. Bisogna capire se l’attività di gioco dopo l’uscita fosse organizzata o autorizzata dall’istituto, se le insegnanti continuassero effettivamente a sorvegliare i bambini oppure se si trattasse soltanto di una consuetudine tollerata mentre i minori erano ormai sotto il controllo dei genitori.
Questa distinzione separa il caso da quello, già esaminato nel post Bimba che si fa male alla scuola materna: che fare?, nel quale l’infortunio era avvenuto durante l’orario scolastico.
2 – Il difetto del cortile può creare una responsabilità diversa.
La fine dell’obbligo di vigilanza non significa però che chi gestisce il giardino sia automaticamente esente da responsabilità. Se la caduta è stata causata dal pavimento dissestato, da un gioco rotto o da un’altra condizione pericolosa dell’area, entra in considerazione la responsabilità per le cose in custodia prevista dall’articolo 2051 del codice civile.
In termini semplici, la famiglia deve dimostrare due elementi: l’esistenza di una situazione pericolosa e il collegamento tra quella situazione e la caduta. Il custode, per liberarsi, deve invece provare il caso fortuito, cioè un fattore imprevedibile e autonomo capace di interrompere quel collegamento.
La responsabilità può riguardare soggetti diversi a seconda della scuola e del tipo di difetto: l’istituto o l’ente gestore, il Comune proprietario dell’edificio oppure entrambi, se avevano compiti differenti di controllo e manutenzione. Prima di formulare una richiesta bisogna quindi individuare chi avesse il potere concreto di intervenire sul cortile e sui giochi.
3 – Una caduta, da sola, non prova il diritto al risarcimento.
I bambini possono cadere anche su un pavimento perfettamente regolare. Per ottenere il risarcimento non basta dunque dimostrare che l’incidente è avvenuto a scuola: occorre provare che il danno sia stato provocato dalla mancata vigilanza, da una specifica insidia del giardino o da entrambe.
Anche il comportamento del genitore presente può essere valutato. Se il pericolo era evidente e il bambino è stato comunque lasciato giocare senza cautele, il risarcimento potrebbe essere ridotto per concorso colposo. Non è però una conclusione automatica: contano l’età della bambina, la visibilità del difetto, la dinamica concreta e l’eventuale autorizzazione all’uso del giardino.
4 – INAIL, polizza infortuni e responsabilità civile non sono la stessa cosa.
Nel linguaggio comune si parla genericamente di “assicurazione della scuola”, ma le coperture possibili sono diverse.
- La tutela INAIL degli studenti è diventata strutturale dall’anno scolastico 2025-2026 e riguarda gli eventi collegati alle attività di insegnamento e apprendimento, comprese le attività organizzate e autorizzate nei locali e nelle pertinenze scolastiche;
- la polizza integrativa contro gli infortuni, se stipulata, può pagare determinate somme anche senza che sia provata la colpa della scuola, ma soltanto nei casi e nei limiti previsti dalle condizioni contrattuali;
- la polizza di responsabilità civile serve invece a tenere indenne il soggetto assicurato quando questo sia giuridicamente responsabile del danno.
Nel caso descritto, poiché l’incidente sarebbe avvenuto dopo la riconsegna alla madre durante un gioco informale, la copertura INAIL non può essere data per scontata: bisogna accertare se quel momento rientrasse ancora in un’attività scolastica organizzata o autorizzata. La disciplina attuale è riepilogata nella pagina ufficiale dedicata all’assicurazione scolastica.
5 – La scuola deve avere per forza una polizza privata?
Oggi esiste una tutela INAIL obbligatoria secondo il regime proprio delle scuole statali e non statali, ma non va confusa con una polizza privata completa che rimborsi qualsiasi incidente o ogni voce di danno civile.
La scuola può avere una polizza integrativa per infortuni e responsabilità civile, spesso finanziata attraverso un contributo delle famiglie. L’esistenza della polizza, i beneficiari, le attività coperte, le franchigie, i massimali e i termini per denunciare il sinistro dipendono però dal contratto. Non si può quindi affermare in astratto che l’assicurazione debba pagare: occorre leggere le condizioni vigenti nel giorno dell’incidente.
La richiesta principale va comunque indirizzata al soggetto che potrebbe essere responsabile, non soltanto alla compagnia. Nella responsabilità civile ordinaria, infatti, il danneggiato non dispone sempre di un’azione diretta contro l’assicuratore; sarà l’ente assicurato ad aprire il sinistro e a chiamare in causa la propria compagnia.
6 – Le prove vanno raccolte immediatamente.
La prima attività non è quantificare il danno, ma conservare le prove della dinamica e delle condizioni del luogo. Conviene:
- fotografare il punto preciso della caduta, il pavimento e il gioco coinvolto da più angolazioni;
- annotare nomi e recapiti dei testimoni presenti, senza affidarsi soltanto ai ricordi;
- chiedere per iscritto alla scuola di conservare eventuali riprese e di consegnare il rapporto interno sull’incidente;
- domandare gli estremi delle coperture assicurative e le istruzioni per denunciare il sinistro;
- conservare verbale del pronto soccorso, cartella clinica, certificati, ricevute e indicazioni riabilitative;
- ricostruire con precisione l’orario della riconsegna e chiarire se il gioco nel cortile fosse consentito, organizzato o soltanto tollerato.
La scuola e l’eventuale ente proprietario devono ricevere rapidamente una richiesta scritta che descriva l’accaduto, individui il pericolo e chieda l’apertura del sinistro. La guida Infortuni a scuola: qual è la prassi? offre un ulteriore quadro operativo sui primi adempimenti.
7 – Quali danni possono essere richiesti.
Una frattura con intervento chirurgico può dare luogo al risarcimento del danno biologico temporaneo e, se restano postumi, di quello permanente. Possono inoltre essere considerate le spese mediche e riabilitative documentate e le altre conseguenze patrimoniali direttamente collegate all’infortunio.
La valutazione definitiva va fatta dopo la stabilizzazione clinica da un medico legale. Nel frattempo non bisogna accettare liquidazioni a saldo senza avere compreso se la guarigione sia davvero completa e quali voci copra la proposta.
Se è trascorso molto tempo, va controllata subito anche la prescrizione: il termine dipende dal titolo sul quale viene fondata la domanda e può essere stato interrotto da precedenti comunicazioni. Una vecchia segnalazione informale non sempre basta.
8 – La risposta concreta al caso.
Sì, è opportuno denunciare l’incidente e chiedere alla scuola gli estremi delle polizze, ma il rimborso non è automatico. Dopo la riconsegna alla madre è più difficile fondare la domanda sulla mancata vigilanza delle maestre; resta invece potenzialmente rilevante il difetto del pavimento o dei giochi, purché sia provato che proprio quel difetto abbia causato la caduta.
La strada corretta è ricostruire la dinamica, individuare il custode dell’area, acquisire le condizioni assicurative e inviare una richiesta completa a tutti i soggetti potenzialmente responsabili. Solo dopo questi passaggi si può valutare seriamente se esista un diritto al risarcimento e contro chi esercitarlo.
9 – Fai esaminare insieme luogo, polizza e documenti medici.
In casi del genere un dettaglio apparentemente secondario — come l’orario della consegna, chi consentiva l’accesso al cortile o la natura del dissesto — può cambiare la soluzione. Per impostare correttamente la richiesta, chiama lo studio al numero 059 761926 e concorda un primo incontro con me, che può svolgersi anche a distanza.
Continua a seguire avvocati dal volto umano su Instagram: troverai spiegazioni pratiche per orientarti meglio nei problemi legali quotidiani.
Hai vissuto un caso simile o ti resta un dubbio? Raccontamelo nei commenti: leggerò volentieri e cercherò di risponderti.
Ti è piaciuto questo post? Iscriviti al blog.
Riceverai una mail a cui dovrai dare conferma per completare la tua iscrizione.
L’iscrizione è completamente gratuita e potrai cancellarla in qualsiasi momento.